
Justiça garante isenção de Imposto de Renda a servidor público com câncer que permanece na ativa
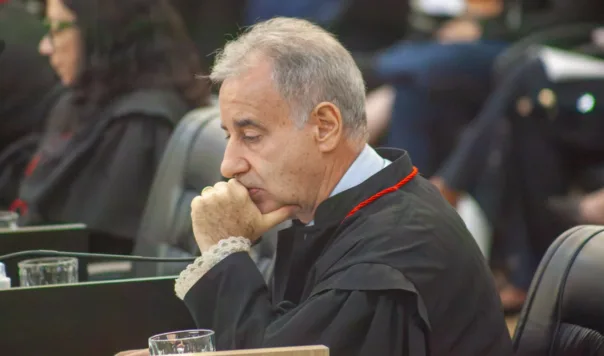
Voto apresentou uma nova solução para a controvérsia e manteve, por unanimidade, sentença favorável ao servidor
A Segunda Câmara Cível do Tribunal de Justiça do Amazonas (TJAM) reconheceu o direito de um servidor público com câncer à isenção do Imposto de Renda, mesmo com a permanência dele em atividade. A decisão foi tomada por unanimidade nesta segunda-feira (14).
O beneficiado é José Pontes Teixeira, delegado da Polícia Civil do Amazonas diagnosticado com neoplasia maligna de próstata. A doença foi reconhecida no processo e não foi contestada pelo Estado.
A Justiça havia concedido a isenção em primeira instância. Posteriormente, uma decisão individual do relator acolheu recurso do Estado do Amazonas e retirou o benefício.
Ao analisar um agravo interno apresentado pela defesa, o desembargador Délcio Luís Santos reviu a própria decisão e votou pela manutenção integral da sentença favorável ao servidor. O entendimento foi acompanhado pela desembargadora Onilza Abreu Gerth e pelo desembargador Cezar Luiz Bandiera.
Nova solução para a controvérsia
Durante a sessão, os integrantes do colegiado afirmaram que o voto apresentou uma nova solução para a discussão sobre a concessão da isenção a servidores que continuam trabalhando.
A controvérsia está na interpretação da Lei nº 7.713, de 1988. A legislação prevê a isenção do Imposto de Renda sobre proventos de aposentadoria ou reforma recebidos por pessoas diagnosticadas com doenças graves, entre elas a neoplasia maligna.
O julgamento analisou se o benefício também poderia alcançar a remuneração de um servidor que, apesar do diagnóstico, permanece no exercício regular das funções.
Decisão contraria entendimento do STJ
O Superior Tribunal de Justiça (STJ), no julgamento do Tema Repetitivo 1.037, estabeleceu que a isenção não se aplica aos rendimentos de pessoas com doenças graves que permanecem em atividade. O Supremo Tribunal Federal (STF) também rejeitou a ampliação geral do benefício ao analisar a Ação Direta de Inconstitucionalidade nº 6.025.
No caso julgado pela Justiça do Amazonas, entretanto, o relator entendeu que as particularidades do processo permitiam uma interpretação diferente.
Délcio Luís Santos aplicou a técnica jurídica do distinguishing, utilizada quando o tribunal identifica diferenças entre o caso concreto e as situações que deram origem a entendimentos anteriores.
Segundo o relator, a aplicação literal da legislação tributária não pode ignorar princípios constitucionais como dignidade da pessoa humana, igualdade, capacidade contributiva, direito à saúde e valorização do trabalho.
Custos do tratamento
O voto sustenta que a finalidade da isenção não é recompensar a aposentadoria, mas reduzir o impacto financeiro provocado por tratamentos médicos e medicamentos necessários ao enfrentamento de doenças graves.
O relator também destacou que os avanços da medicina permitem que pacientes com câncer continuem trabalhando durante o tratamento. Essa realidade, segundo ele, é diferente da existente quando a lei foi editada, em 1988.
Para o desembargador, restringir a isenção aos aposentados cria uma diferença entre pacientes que enfrentam despesas semelhantes, independentemente de estarem trabalhando ou afastados das atividades profissionais.
Aposentadoria poderia aumentar despesas do Estado
Outro argumento apresentado foi o possível impacto de uma aposentadoria antecipada para a administração pública.
Na avaliação do relator, obrigar um servidor qualificado a deixar o cargo apenas para conseguir a isenção poderia gerar dois custos para o Estado: o pagamento dos proventos da aposentadoria e a realização de concurso e treinamento de outro profissional para ocupar a vaga.
Os integrantes do colegiado também afirmaram que a permanência no ambiente de trabalho pode contribuir para o enfrentamento psicológico da doença.
“Pessoas que continuam trabalhando, apesar de doentes, precisam despender de muitos recursos para continuar sobrevivendo, mas continuam trabalhando, até porque trabalhar é uma terapia”, afirmou o presidente da sessão.
Defesa destaca dignidade e direito à saúde
A tese apresentada na ação foi desenvolvida pela advogada Carmem Romero. Segundo ela, a discussão não pode ficar limitada à interpretação literal da legislação tributária, principalmente quando envolve uma pessoa diagnosticada com uma doença grave.
“A interpretação da lei não pode estar dissociada da Constituição. Quando estão em discussão saúde, dignidade, isonomia e capacidade contributiva, é necessário compreender a norma dentro de todo o sistema constitucional de proteção à pessoa”, afirmou a advogada.
Benefício poderá ser reavaliado
O relator ponderou que a administração pública poderá exigir avaliações médicas periódicas. Caso seja constatada a recuperação do servidor, a continuidade da isenção poderá ser reavaliada.
A decisão beneficia diretamente José Pontes Teixeira e não estende automaticamente a isenção a todos os servidores públicos com doenças graves que permaneçam na ativa.
Como o entendimento adotado pelo Tribunal de Justiça do Amazonas é diferente da orientação firmada pelo Superior Tribunal de Justiça, a decisão ainda poderá ser questionada nas instâncias superiores.
Fonte: Fatos Marcantes
Foto: Divulgação
Veja também:
 Justiça a um passo de derrubar lei que desobriga licenciamento ambiental para templos religiosos em Manaus
 Conselheiro do TCE-AM é agraciado com medalha do Mérito Acadêmico da Ejud do TJAM
 Juiz é inocentado após 7 anos de processo disciplinar no CNJ
 Presidente do STF, Edson Fachin, estará em Manaus em maio para Congresso da Magistratura, confirma presidente do TJAM
Nenhum comentário