
STF decide que estados não podem acabar sozinhos com isenção de ICMS para a Região Norte
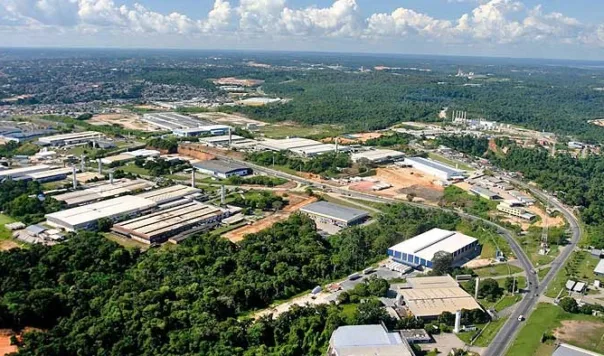
Decisão envolve benefício fiscal relacionado à Zona Franca de Manaus e às Áreas de Livre Comércio e derrubou regra criada por São Paulo
O Supremo Tribunal Federal (STF) decidiu, nessa quinta-feira (24), que um estado não pode acabar sozinho com uma isenção de ICMS que foi concedida por meio de acordo entre os estados. Para retirar o benefício, é necessário seguir as regras previstas na Constituição e em uma lei complementar.
A decisão derrubou uma norma de São Paulo que havia encerrado, em 31 de dezembro de 2024, a isenção de ICMS para mercadorias enviadas às Áreas de Livre Comércio da Região Norte. O benefício está relacionado ao mesmo modelo de incentivos fiscais que envolve a Zona Franca de Manaus.
O caso chegou ao STF por meio de quatro ações apresentadas pelos governadores de Rondônia, Acre, Amapá e Roraima. Eles questionaram a decisão de São Paulo de estabelecer sozinho uma data para o fim da isenção.
O benefício foi criado pelo Convênio ICMS 52/1992, firmado no Conselho Nacional de Política Fazendária (Confaz). O acordo não estabelecia uma data para o encerramento da isenção.
Na prática, a isenção permite que produtos industrializados ou semielaborados de origem nacional sejam enviados para as Áreas de Livre Comércio sem a cobrança do ICMS prevista para essas operações. As áreas estão localizadas em estados da Região Norte e fazem parte de políticas de incentivo ao desenvolvimento econômico regional.
Os governos de Rondônia, Acre, Amapá e Roraima argumentaram que São Paulo não poderia retirar o benefício por conta própria depois de ter aderido ao acordo do Confaz e incorporado a isenção à legislação estadual.
Segundo os estados, a retirada de benefícios de ICMS precisa seguir a Lei Complementar 24/1975. A legislação determina que a revogação total ou parcial de um benefício fiscal depende da aprovação de pelo menos quatro quintos dos representantes presentes em uma reunião do Confaz.
A relatora do caso, ministra Cármen Lúcia, concordou com esse entendimento. Para ela, embora os estados tenham autonomia para decidir se incorporam ou não um benefício autorizado pelo Confaz, depois que a isenção é adotada não é possível simplesmente estabelecer sozinho uma data para encerrá-la quando o acordo original não previa essa possibilidade.
A ministra destacou que a exigência de uma decisão conjunta serve para evitar que uma medida tomada por apenas um estado prejudique os demais e para preservar o equilíbrio entre os entes da Federação.
No caso de São Paulo, o Convênio ICMS 52/1992 não estabelecia prazo para o fim da isenção. Por isso, segundo o STF, o estado não poderia determinar unilateralmente que o benefício terminaria em 31 de dezembro de 2024.
Durante o processo, São Paulo publicou uma nova regra, o Decreto 70.348/2026, que restabeleceu o benefício até 30 de setembro deste ano e determinou efeitos retroativos a 29 de dezembro de 2025.
O governo paulista chegou a pedir que o STF encerrasse o julgamento, alegando que a nova norma havia resolvido a questão. Os ministros, porém, entenderam que ainda era necessário analisar o período em que a isenção ficou suspensa, já que o novo decreto não cobriu todo o intervalo.
Durante o julgamento, os representantes do Acre e do Amapá também defenderam que as Áreas de Livre Comércio são importantes para a economia da Região Norte. Segundo eles, o fim da isenção por decisão de apenas um estado poderia prejudicar políticas de desenvolvimento e aumentar as desigualdades regionais.
São Paulo apresentou outro entendimento. O procurador do estado Alexandre Aboud afirmou que os convênios do Confaz apenas autorizam os estados a conceder determinados benefícios. Para ele, se cada estado pode decidir se adota ou não uma isenção, também deveria ter autonomia para decidir quando deixar de aplicá-la.
O ministro Luiz Fux acompanhou essa posição e ficou vencido no julgamento. Para ele, obrigar um estado a buscar uma nova decisão do Confaz para retirar um benefício poderia limitar sua autonomia para administrar as próprias receitas e despesas.
Fux foi acompanhado pelos ministros André Mendonça e Nunes Marques.
Já a posição de Cármen Lúcia foi seguida pelos ministros Flávio Dino, Cristiano Zanin, Alexandre de Moraes, Dias Toffoli e pelo presidente do STF, Edson Fachin.
Ao final, o STF estabeleceu que um estado não pode retirar sozinho, total ou parcialmente, uma isenção ou outro benefício de ICMS sem seguir as regras previstas na Constituição e na legislação complementar.
A decisão reforça a necessidade de decisões conjuntas entre os estados quando estão em jogo benefícios fiscais de ICMS relacionados às políticas de desenvolvimento da Região Norte, incluindo as Áreas de Livre Comércio e o modelo de incentivos associado à Zona Franca de Manaus.
Fonte: Fatos Marcantes com informações do Supremo Tribunal Federal (STF)
Foto: Divulgação
Veja também:
 Mês da Mulher: Detran-AM qualifica 42 mulheres no curso de mecânica básica
 Governo lança o Empresa Fácil 2.0, nesta terça-feira
 Cantor de “Caneta Azul”, Manoel Gomes se enrola ao falar de política e irrita bancada em entrevista
 TCE-AM homenageia personalidades femininas e celebra dois anos da Ouvidoria da Mulher
Nenhum comentário